Sin categoría
La banca no encareix els préstecs.
Sin categoría · · 08:36
A diferència del que ha passat a Espanya, els bancs andorrans mantenen diferencials similars als d’anys anteriors en hipoteques
Els bancs andorrans mantenen de moment els mateixos diferencials en els préstecs i les hipoteques que abans d’iniciar-se la crisi econòmica i financera, a diferència del que està passant a Espanya. Al país veí, moltes entitats han augmentat durant els darrers mesos el marge d’aquestes operacions per afrontar el major risc que tenen, fet que ha provocat que la forta davallada dels tipus d’interès –l’oficial del Banc Central Europeu va quedar dijous en l’1,5% i l’euríbor diari va tancar ahir en l’1,957%– no estigui tenint tota la repercussió esperada per empreses i particulars que necessiten diners. Alguns dels dirigents bancaris del Principat, però, ja avisen que si la conjuntura continua deteriorant-se, en el futur sí que s’hauran de plantejar un increment d’aquests conceptes.
“De moment, estem en la línia de preus que teníem. Els marges que aplicàvem s’estan mantenint, tot i que sí que és cert que es vigila més a l’hora de donar-los”, explica Francesc Camp, director de màrqueting de Crèdit Andorrà. Un dels motius d’aquesta moderació, segons explica des d’Andbanc Josep Casanoves, sotsdirector general de la central de riscos i finances, és que “la banca a Andorra té liquiditat; podem donar crèdit. Els marges estan situats en menys de l’1 per cent, similar a fa uns anys”.
Des de BIBM, el director de banca comercial, Joan Carles Sasplugues, apunta que “els diferencials són més o menys els de sempre, entre el 0,5% i l’1% per a les hipoteques en funció de les vinculacions del client”, situació que es manté “en els crèdits al consum”. La situació, però, podria variar amb vista al futur. “No és descartable que els haguem d’apujar”, admet el dirigent, que ho condiciona a “un augment de la morositat”, possibilitat força real “en la situació de crisi sense precedents en què ens trobem”.
Possibilitat real en el futur
Des de BPA, el sostdirector general, Joan Cejudo, expressa una opinió molt similar. “Aquí ara no fa falta, però si passa el temps i la situació no millora serà necessari”, indica el dirigent de l’entitat, que també dóna explicacions dels motius que han provocat l’increment dels diferencials que es demanen a Espanya. “En els darrers anys, aquests marges s’havien reduït a canvi de gua-nyar-los amb les comissions, però ara, en baixar el nombre d’operacions, els diners per aquest concepte també han caigut”, indica Cejudo, que considera “qüestió de temps” que la situació es pugui traslladar a Andorra.
Josep Segura, director general adjunt de BancSabadell, explica que “el diferencial no és més que la prima que mesura el risc de les operacions, que en l’actual situació està creixent”. Així, “amb vista al futur és previsible que els marges es vagin incrementant”, tot i que també apunta que “els tipus que es paguen a Espanya no es paguen a Andorra ni de bon tros”.
Des de tots els bancs també coincideixen que la reducció de tipus d’interès ha de permetre alleugerir la situació de les famílies i empreses endeutades. Tot i això, també es considera que aquest factor “no serà suficient per si sol” per poder rellançar l’economia i, per tant, sortir de la crisi que es viu actualment.
La clàusula sol no s’aplica al Principat
Durant les darreres setmanes a Espanya s’han multiplicat les queixes de molts clients de bancs que, a l’hora de revisar la seva hipoteca, s’han adonat de l’existència de l’anomenada clàusula sol, per la qual es paga un tipus d’interès mínim encara que l’euríbor estigui a nivells inferiors. Des de totes les entitats andorranes s’assegura que aquestes condicions mai no s’han aplicat al Principat.
Tots els bancs consultats pel Diari afirmen que no s’han plantejat mai la possibilitat d’introduir als seus préstecs condicions com aquestes, que han aixecat polèmica a Espanya. Només des de BancSabadell s’admet que fa temps s’oferien clàusules que marcaven un interès mínim, però també un màxim, però s’assegura que a cap client se li cobra més que el que sigui el resultat de sumar l’euríbor al diferencial.
Fuente: Redacció
Autor: Redacció
Notícies més llegides

Detingut a Roses un jove espanyol de 20 anys en una macrooperació contra les estafes bancàries
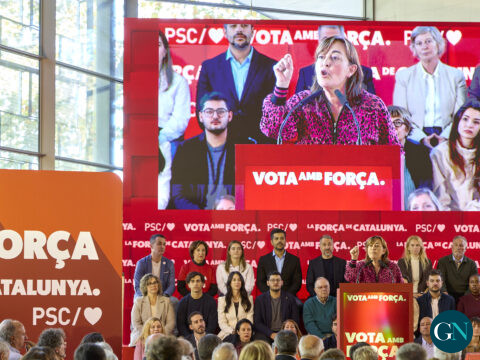
Paneque alerta que, si el PSC no obté tres escons a Girona, Vox en pot aconseguir un
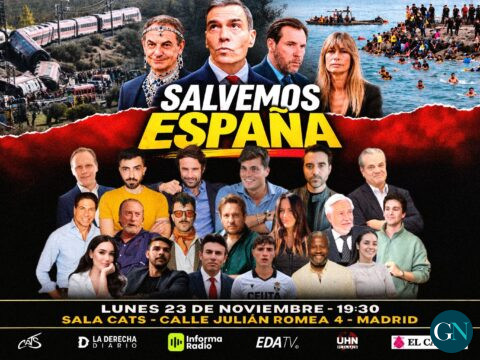
'Salvemos España': el gran evento del Grupo EDA antes de las elecciones del 29N
El voto de las personas con discapacidad intelectual el 29N: Cómo hacerlo accesible
Amb el teu suport
Dona suport a Girona Notícies
La teva aportació ens ajuda a seguir informant.
Notícies relacionades
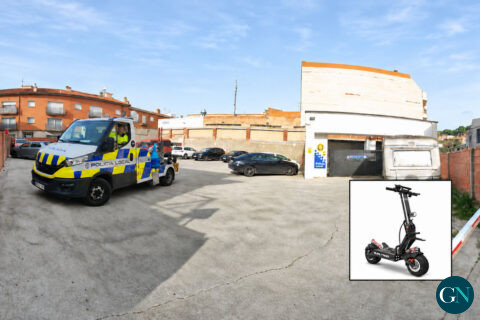
Desapareixen 14 patinets elèctrics del dipòsit de la Policia Local de Palamós
Fa un mes van detenir una persona d’origen marroquí que havia robat un patinet del dipòsit; fonts consultades assenyalen la manca de personal i…
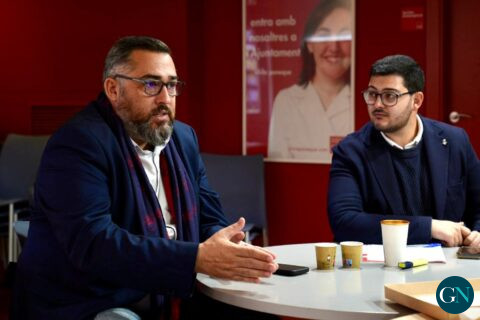
El PSC es compromet a portar més inversions a Girona amb un programa centrat en habitatge, seguretat i infraestructures
Marc Lamuà i Gael Rodríguez presenten el programa electoral dels socialistes per al 29N, amb compromisos per construir habitatge públic, reforçar els efectius policials,…
Hello world!
Welcome to WordPress. This is your first post. Edit or delete it, then start writing!
30 anys del primer trasplantament de cor a l’Estat Espanyol.
El conseller de Salut, Boi Ruiz, ha fet la cloenda de la Jornada Científica per commemorar els 30 anys del primer trasplantament de cor…